Billetes dañados: cuándo y cómo los bancos están obligados a canjearlos según la normativa del Banco Central
La entidad monetaria recordó que las entidades minoristas deben aceptar el canje de billetes deteriorados a cualquier persona, más allá de si es clienta, y detalló los requisitos que el papel debe cumplir para acceder al reemplazo
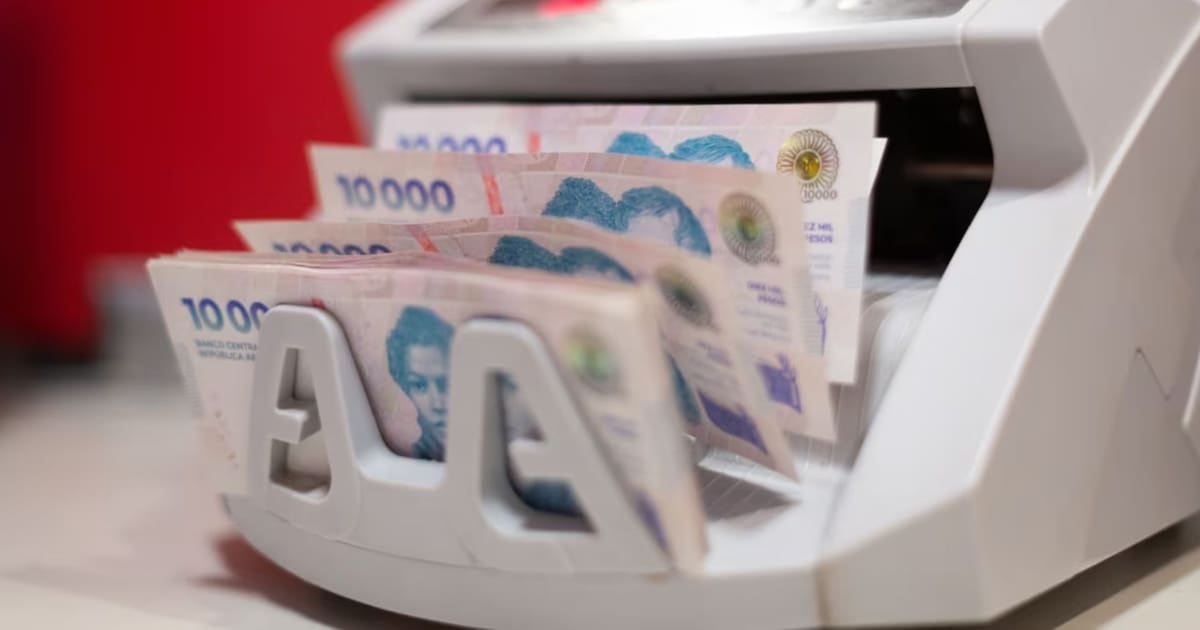
El Banco Central de la República Argentina (BCRA) volvió a poner sobre la mesa una disposición que muchos usuarios desconocen: los bancos minoristas están obligados a canjear billetes deteriorados a cualquier persona que se presente en ventanilla, sin que la condición de cliente o no cliente de la entidad funcione como barrera de acceso al servicio. La normativa, contenida en la Sección 3 sobre Circulación Monetaria del marco regulatorio vigente, fue difundida con precisión por el organismo que conduce la política monetaria y cambiaria del país, y establece condiciones claras tanto para los usuarios como para las entidades financieras.
Qué se considera un billete deteriorado y cuándo procede el canje
De acuerdo con la comunicación oficial del BCRA, un billete se considera deteriorado cuando presenta roturas, perforaciones, manchas, decoloración, suciedad, quemaduras o cualquier otro daño sufrido de manera involuntaria por el uso cotidiano. La condición central para que el banco esté obligado a aceptarlo es que el papel conserve al menos el 60 por ciento de su superficie original respecto del billete completo. Por debajo de ese umbral, la entidad puede negarse a realizar el canje en ventanilla.
Cuando el billete se encuentra partido en varios fragmentos, la normativa es taxativa: todos los trozos deben pertenecer con total evidencia a un mismo ejemplar para que el procedimiento de canje proceda. Si la coincidencia entre los fragmentos no puede acreditarse de manera fehaciente, el banco queda habilitado a rechazar la operación. Traducido: el usuario debe poder reconstruir el billete a la vista del operador, sin necesidad de recurrir a estudios complejos para determinar la coincidencia entre las partes.
El procedimiento cuando el deterioro impide identificar la denominación
En los casos en los que el grado de deterioro del billete resulta tan severo que impide determinar con certeza su valor nominal o su denominación, la normativa prevé un mecanismo específico. Los bancos pueden remitir el ejemplar al Banco Central para que sea sometido a un análisis técnico, previa consulta al organismo rector. La remisión debe acompañarse de una nota con membrete de la entidad, presentada por duplicado, en la que se consigne la fecha de presentación del billete, la numeración en caso de ser legible, la denominación y la suma estimada involucrada.
Una vez que los billetes deteriorados son recibidos y procesados por las entidades financieras, el destino final de esos ejemplares es el Tesoro del Banco Central, donde quedan fuera de circulación. De este modo, el organismo monetario mantiene un registro del stock de billetes reemplazados y garantiza que el dinero canjeado vuelve a ingresar al sistema en condiciones aptas para su reutilización o, en su defecto, para su destrucción y reemplazo por piezas nuevas.
Qué hacer si un banco rechaza el canje en condiciones válidas
El BCRA fue explícito respecto del alcance de la obligación: el servicio de canje de billetes deteriorados no puede ser suspendido por decisión unilateral de la entidad financiera, y debe prestarse durante el horario habitual de atención al público. Si un banco rechaza el canje en condiciones que la normativa considera plenamente válidas, el usuario dispone de un canal formal de reclamo habilitado por el propio organismo monetario a través de formularios web específicos.
Desde la óptica del Banco Central, la disposición apunta a preservar la integridad del medio de pago y a evitar que un daño material sobre el papel se traduzca, en los hechos, en una pérdida de valor para el tenedor del billete. La herramienta de reclamo, en tanto, funciona como un mecanismo de enforcement administrativo para que la obligación normativa no quede en una declaración de buenas intenciones sino que se traduzca en una práctica verificable en cada sucursal del sistema financiero argentino. En un contexto donde la calidad del circulante se ve sometida a un uso intensivo, la difusión de estas reglas por parte del BCRA busca cerrar la brecha entre el marco regulatorio vigente y el conocimiento que los usuarios tienen de sus derechos como tenedores de moneda de curso legal.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
World Liberty Financial, la plataforma cripto ligada a Trump, golpeada por la baja del mercado