Pagos con QR en la Argentina: un salto del 67,5% que reconfigura el uso del efectivo y de las tarjetas
El Banco Central registró un avance de los pagos con transferencias mediante QR interoperables y de los envíos inmediatos de dinero, mientras se retrajeron las operaciones con débito, crédito y las extracciones en cajeros automáticos durante julio y agosto.
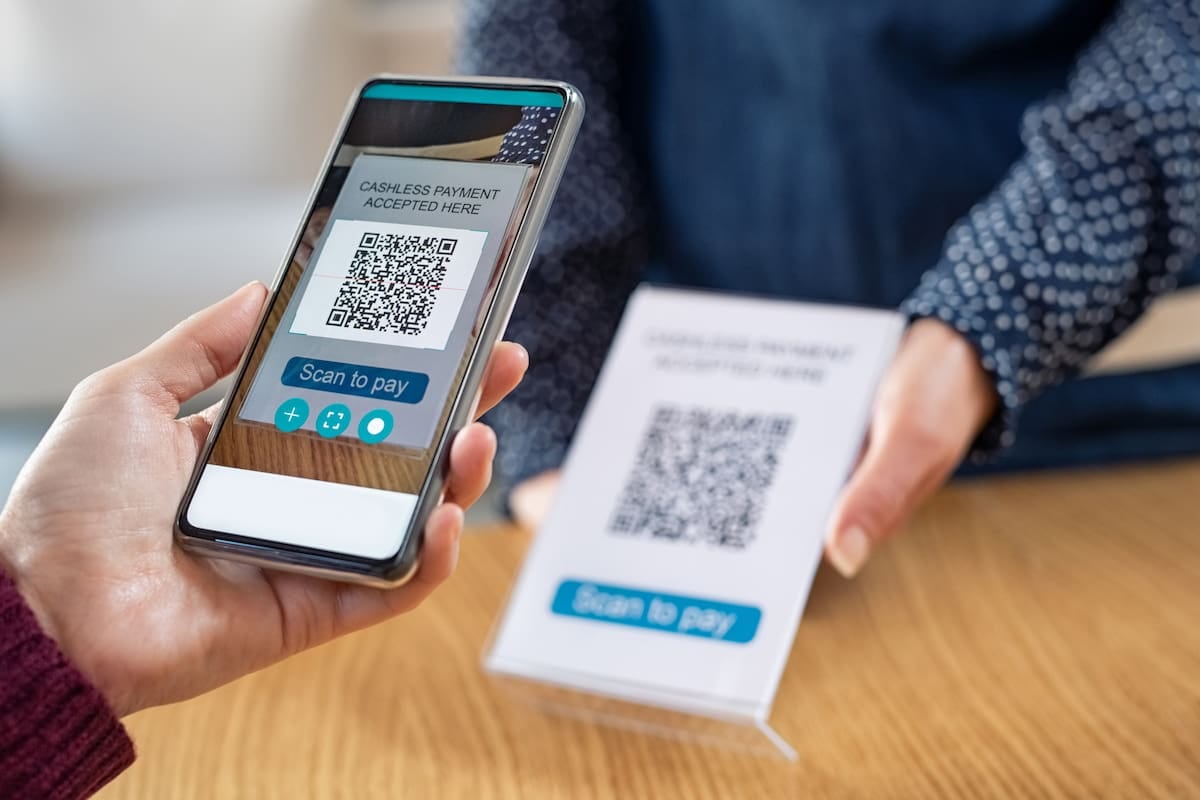
117,2 millones de pagos iniciados mediante códigos QR interoperables durante agosto, por un total de 2,9 billones de pesos, configuraron el corazón de un cambio silencioso pero profundo en los hábitos de pago de los argentinos. De acuerdo con el último informe de medios de pago minoristas publicado por el Banco Central de la República Argentina (BCRA), esa modalidad concentró el 99,1% de los 118,3 millones de pagos con transferencia realizados en el mes, que en conjunto representaron 3 billones de pesos. En términos interanuales, las cantidades crecieron un 67,5% y los montos reales, un 62,9%, una dinámica que excede con holgura a la del resto de los instrumentos relevados por la autoridad monetaria.
El retroceso simultáneo de las operaciones con tarjetas —tanto de débito como de crédito— y de las extracciones de efectivo en cajeros automáticos permite leer ese avance del QR como una sustitución progresiva, al menos en términos relativos, dentro de un ecosistema de pagos que el propio Banco Central caracterizó como atravesado por un proceso de transformación estructural. El informe, que combina datos de agosto para transferencias y de julio para tarjetas y retiros, ofrece una fotografía parcial pero consistente de ese desplazamiento.
Tarjetas en baja, con una advertencia metodológica
En julio, el débito volvió a superar en cantidad de operaciones al crédito, aunque ambos plásticos mostraron retrocesos respecto del año anterior. Se contabilizaron 172 millones de pagos con débito por 5,7 billones de pesos, con caídas del 8,4% en cantidad y del 14,7% en montos reales, en tanto que el crédito alcanzó 159,3 millones de pagos por 10 billones de pesos, con descensos del 9,2% y del 17,6%, respectivamente. El Banco Central aclaró, no obstante, que parte de esa reducción obedece a un cambio en los criterios de reporte, que excluyó determinadas operaciones con tarjetas prepagas, por lo que las variaciones no deben interpretarse exclusivamente como una caída en el uso efectivo de estos medios de pago.
Transferencias inmediatas y financiamiento detrás del QR
Los envíos inmediatos de pesos también mostraron una tendencia alcista, aunque más moderada: en agosto sumaron 779 millones de operaciones por 96 billones de pesos, con incrementos del 20,3% en cantidad y del 5,5% en montos reales respecto de un año atrás. Para financiar los pagos con transferencia, los usuarios apelaron en el 52,7% de los casos a cuentas bancarias con CBU y en el 47,3% restante a cuentas de pago con CVU, en un ecosistema que, al momento del relevamiento, contaba con 92 billeteras digitales y 67 aceptadores registrados ante el Banco Central.
El efectivo se repliega, pero conserva un rol relevante
En el segmento del efectivo, los cajeros automáticos concentraron el 88,4% de las extracciones realizadas durante julio: 41 millones de operaciones por 4,8 billones de pesos, con una baja interanual del 28% en cantidad y del 16% en montos reales. El ticket promedio por extracción se ubicó en 118.300 pesos, un indicador que, combinado con la retracción en el número de operaciones, sugiere un uso más racional y espaciado del retiro en ventanilla por parte de los usuarios.
Qué significa para la factura del lector
Para el consumidor argentino, la consolidación del QR interoperable como principal vehículo de pago con transferencia implica, en la práctica, menores costos de transacción en comercios que cobran recargos por pagos con tarjeta, y una operatoria más directa desde cuentas bancarias o billeteras digitales, sin necesidad de plásticos físicos. Al mismo tiempo, la baja en las extracciones de efectivo por cajero —el canal que en buena medida financiaba los gastos diarios en billetes— anticipa un cambio en la logística del hogar, con menos visitas al cajero y un mayor desplazamiento de saldos hacia cuentas a la vista. En la factura cotidiana, el efecto neto es una presión a la baja sobre los cargos por plásticos y sobre los tiempos destinados a manejar efectivo, en un escenario donde el envío inmediato de dinero entre cuentas, ya sea para dividir gastos, pagar servicios o transferir a terceros, gana terreno como herramienta de uso cotidiano.
Comentarios
0Todavía no hay comentarios. Sé el primero.
Seguí leyendo
Menos consumo en 2024: se redujeron las ventas en supermercados y centros comerciales porteños
ARCA: cómo hacer el trámite para pedir la devolución de Ganancias por los gastos en dólares
Cómo un termo Stanley generó un cambio en las reglas de importación de alimentos